Blogue · · Mis à jour le
Formulaire T2200 : quoi demander à votre employeur
Ce que certifie la signature du T2200, les deux conditions à remplir avant que l’employeur signe, et le TP-64.3 que le Québec ajoute.
Un représentant technique de Gatineau parcourt des chantiers et des bureaux dans tout l’Outaouais avec son propre Honda CR-V, près de 22 000 km par année. Son employeur ne verse aucune allocation au kilomètre, ni carte d’essence. Il veut déduire l’essence, l’assurance et les paiements de location, 9 000 $ pour l’année, et 15 400 de ses 22 000 km sont faits pour le travail : 15 400 ÷ 22 000 × 9 000 $ = 6 300 $ de dépenses d’emploi à la ligne 22900. Rien de tout cela n’atteint la ligne 22900 tant qu’un document n’existe pas : le formulaire T2200, signé par l’employeur, et au Québec, un second signé par le même employeur.
Ce que la signature certifie vraiment
La page de l’ARC sur le formulaire pose le mécanisme sans détour : le T2200 doit être rempli par l’employeur pour que l’employé puisse déduire ses dépenses d’emploi de son revenu. Le Guide de l’employeur sur les avantages et allocations imposables précise ce que couvre la signature : en signant le formulaire, l’employeur certifie seulement que l’employé a rempli les conditions d’emploi et qu’il devait payer les dépenses selon son contrat de travail. Signer le T2200 n’est pas une faveur. C’est confirmer quelque chose qui était déjà vrai de l’emploi, ou qui ne l’était pas.
Les deux conditions qui doivent tenir avant de le demander
Le guide de l’ARC sur la ligne 22900 pose le test : selon le contrat d’emploi, l’employé devait payer ses propres dépenses, et il n’a pas reçu d’allocation non imposable pour ces dépenses, ou l’allocation reçue est incluse dans son revenu. Pour un véhicule, la version la plus précise s’applique : l’employé devait payer ses propres frais de véhicule à moteur selon son contrat de travail, et cette condition ne tient plus si l’employeur rembourse l’employé ou si celui-ci refuse un remboursement ou une allocation raisonnable. Pour le représentant de Gatineau, les deux conditions tiennent : son contrat exige sa propre voiture, et rien ne revient de son employeur pour la couvrir.
Pourquoi un employeur refuse
La plupart des refus viennent d’une de ces deux conditions qui ne tient pas, pas d’un employeur difficile. Un poste qui n’exige pas vraiment un véhicule personnel, un rôle de bureau avec quelques courses occasionnelles dans une auto de l’entreprise, par exemple, ne donne rien de vrai à certifier à l’employeur. Un poste où une allocation raisonnable au kilomètre est déjà versée non plus : le guide de l’employeur traite cette allocation comme exclue du revenu de l’employé dès le départ, ce qui est aussi la raison pour laquelle les mêmes kilomètres ne peuvent pas être déduits une seconde fois comme dépense. Le trajet habituel n’entre jamais dans l’un ou l’autre : la ligne 22900 est directe là-dessus, un employé ne peut pas déduire les frais de transport entre son domicile et son lieu de travail, une distinction couverte dans où l’ARC trace la ligne entre le trajet habituel et le déplacement d’affaires.
Ce que le formulaire ne remplace pas
Un T2200 signé fait entrer la dépense dans le calcul. Il ne fait pas le calcul. Le guide de l’ARC sur les dépenses d’emploi demande quand même un registre par véhicule utilisé pour l’emploi, montrant à la fois le total des kilomètres parcourus et les kilomètres parcourus pour l’emploi, ainsi qu’un registre quotidien des dépenses avec les reçus conservés à côté. Sa page sur les frais de véhicule à la ligne 22900 précise ce que chaque inscription doit contenir : la date, la destination, le but du déplacement, et le nombre de kilomètres parcourus, plus une lecture d’odomètre au début et à la fin de l’année. Rien de tout cela ne devient facultatif parce que le formulaire existe. Nous détaillons ce registre au complet, les quatre champs et les bornes d’odomètre, dans ce que l’ARC attend d’un registre des déplacements. C’est ce qui rend le chiffre du formulaire défendable si la déclaration est un jour révisée. Notre modèle de registre des déplacements a les mêmes colonnes ; Odie les remplit pendant que vous roulez.
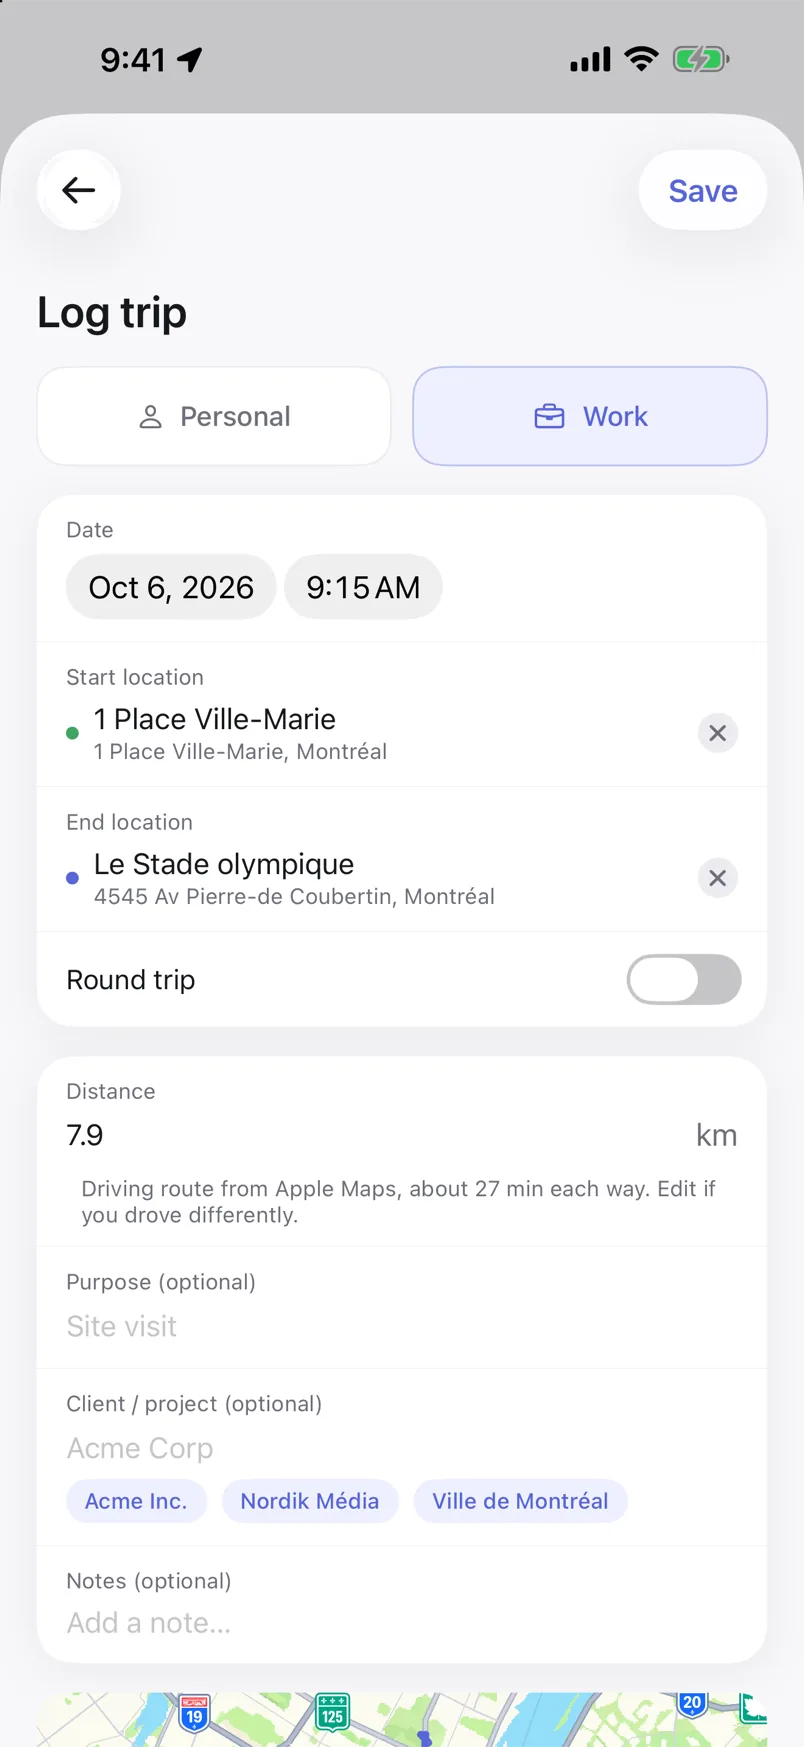 Chaque déplacement enregistré porte une date, un trajet et une distance, les champs qu’une réclamation appuyée sur un T2200 doit encore montrer.
Pour le représentant de Gatineau, les 15 400 km se consignent sans saisie. Odie démarre chaque trajet en arrière-plan quand il reconnaît le CR-V par son nom Bluetooth mains libres, enregistre la date, le trajet et la distance, et demande Travail ou Personnel depuis l’écran verrouillé. Voyez le registre des déplacements pour l’employé.
La pièce en plus au Québec
Le T2200 fédéral ne suffit pas pour la déclaration provinciale. Revenu Québec demande son propre formulaire, le TP-64.3, Conditions générales d’emploi, rempli et signé par le même employeur, pour les mêmes catégories de dépenses, joint à la déclaration de revenus du Québec avec le TP-59, l’équivalent provincial du T777. Les deux formulaires posent essentiellement la même question à l’employeur : est-ce que le contrat de travail obligeait l’employé à payer ces frais de véhicule. Un employé qui obtient son T2200 fédéral doit donc penser à demander le TP-64.3 en même temps, avant que l’employeur ait rangé le dossier.
Où le T2200 atterrit
Les dépenses elles-mêmes passent par le formulaire T777, État des dépenses d’emploi, et seul le total se rend à la déclaration : le guide de l’ARC indique d’inscrire à la ligne 22900 le montant admissible provenant de la ligne du total des dépenses du T777. Le T2200 n’est pas joint à la déclaration papier telle que produite. Il est conservé avec les registres de l’employé, sous la même période de conservation que le reste d’un registre : six ans à partir de la fin de l’année d’imposition visée. Si l’ARC ou Revenu Québec pose la question, le T2200, le TP-64.3 et le registre de déplacements répondent ensemble : l’emploi exigeait la dépense, et voici ce qu’elle a réellement coûté.
Odie garde la seconde moitié de cette réponse : les trajets de l’année, classés Travail ou Personnel, et des lectures d’odomètre datées pour le 1er janvier et le 31 décembre. Ce que votre employeur signe reste de son ressort, mais le registre derrière n’a pas à attendre mars. Le rapport d’exemple montre ce que produit une année : sommaire, totaux mensuels, registre des déplacements et bornes d’odomètre.
Questions
Qui remplit le formulaire T2200 ?
L’employeur. En signant, il certifie seulement que l’employé a rempli les conditions d’emploi et devait payer les dépenses selon son contrat de travail.
Puis-je déduire mes frais de véhicule si je reçois une allocation au kilomètre ?
Pas si l’allocation est raisonnable et non imposable : les mêmes kilomètres ne peuvent pas être déduits une seconde fois. La ligne 22900 suppose que l’employé paie ses frais sans allocation non imposable, ou que l’allocation reçue est incluse dans son revenu.
Faut-il un autre formulaire pour Revenu Québec ?
Oui, le TP-64.3, Conditions générales d’emploi, signé par le même employeur et joint à la déclaration du Québec avec le TP-59. Demandez-le en même temps que le T2200.
Le T2200 remplace-t-il le registre des déplacements ?
Non. L’ARC demande quand même, pour chaque déplacement, la date, la destination, le but et les kilomètres, plus l’odomètre au début et à la fin de l’année. Voyez ce que l’ARC attend d’un registre.
Sources
- ARC : Formulaire T2200, Déclaration des conditions d’emploi
- ARC : Ligne 22900, autres dépenses d’emploi
- ARC : Frais de véhicule à moteur, ligne 22900
- ARC : Guide de l’employeur, avantages et allocations imposables (T4130)
- Revenu Québec : TP-64.3, Conditions générales d’emploi
Chaque chiffre ci-dessus est vérifié contre les sources listées. Comment nous vérifions nos chiffres. Ceci n’est pas un avis fiscal; votre comptable connaît votre situation. Une erreur? Dites-le-nous.