Blogue · · Mis à jour le
Stationnement et péages : sont-ils déductibles ?
Pourquoi le stationnement échappe au pourcentage d’usage commercial des guides de Revenu Québec, et ce que le guide IN-118 précise sur les péages.
Une consultante en informatique installée dans un bureau à domicile à Laval se rend chez un client du centre-ville de Montréal deux fois par semaine, 22 km à l’aller par le pont à péage de l’autoroute 25. Elle stationne dans un lot près de l’immeuble à 14 $ la visite, une centaine de fois par année, soit 14 $ × 100 = 1 400 $, et le péage de l’A25 s’ajoute à chacun de ces trajets. Deux frais sur le même déplacement, et Revenu Québec ne les traite pas de la même façon.
Le prorata ne touche pas à tout
La plupart des frais de véhicule passent par un seul calcul. Le guide IN-155 de Revenu Québec, qui accompagne le formulaire TP-80 pour les travailleurs autonomes, demande de calculer le pourcentage d’utilisation commerciale en faisant « le rapport entre le nombre de kilomètres parcourus pour les besoins de votre entreprise pendant votre exercice financier et le total des kilomètres parcourus pendant ce même exercice financier. » Si l’essence, l’assurance, l’entretien et l’immatriculation de la consultante totalisent 6 000 $ pour l’année, et que son registre montre 8 000 de ses 20 000 kilomètres comme des déplacements d’affaires, 8 000 ÷ 20 000 × 6 000 $ donne 2 400 $, soit 40 %. Ce pourcentage existe parce que ces frais servent à posséder et faire rouler l’auto toute l’année, trajets personnels compris, alors seule la part commerciale est déductible.
Le stationnement a sa propre section dans le guide
Le stationnement n’entre pas dans ce calcul. Le guide IN-155 lui consacre sa propre partie, 6.12.5, et la formule est directe : « Les frais de stationnement ou de remisage d’un véhicule que vous utilisez pour les besoins de votre entreprise, au cours d’un exercice financier, sont déductibles pour cet exercice. » Une note limite tout de même la portée : « Les frais payés pour vous stationner à votre domicile constituent une dépense personnelle et ne peuvent donc pas donner lieu à une déduction, à moins que votre principal lieu d’affaires soit votre domicile. » La facture de stationnement de la consultante près de l’immeuble de son client montréalais, environ 1 400 $ pour l’année, n’est pas multipliée par 40 %. Le guide traite de la même façon les primes supplémentaires d’assurance : « Vous pouvez déduire la totalité des frais liés aux primes supplémentaires d’assurance payés pour le véhicule à moteur que vous utilisez pour les besoins de votre entreprise. » Un stationnement au domicile qui n’est pas le principal lieu d’affaires reste une dépense personnelle, une précision que la page fédérale équivalente ne pose pas dans les mêmes mots.
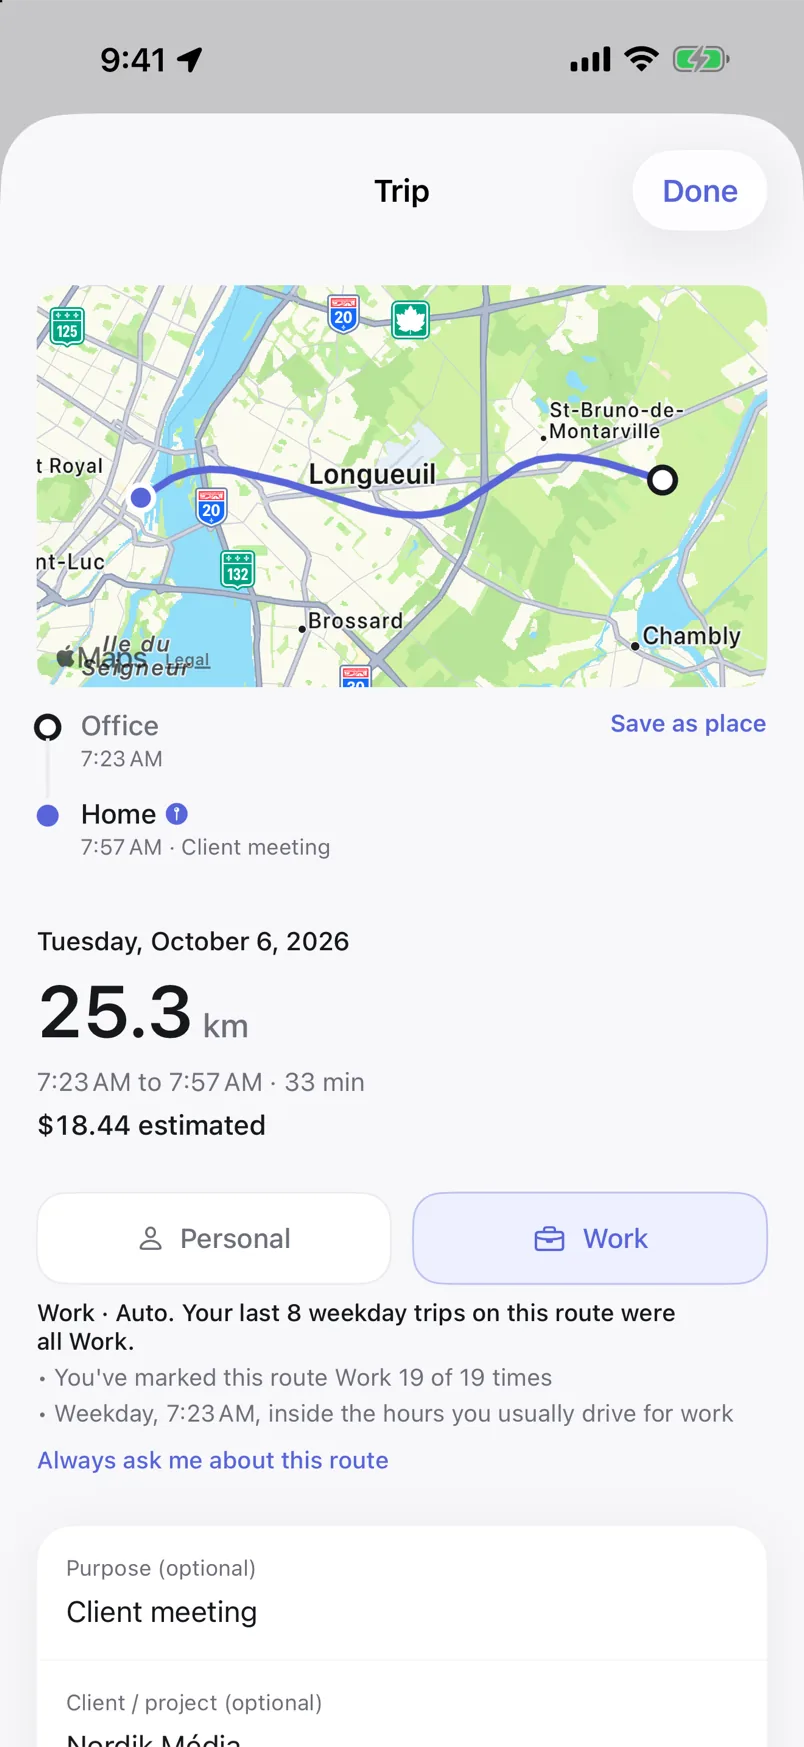 Un trajet enregistré avec un reçu attaché, pour qu’un frais de stationnement ou de péage reste lié au déplacement qui l’a produit.
Pour la consultante, rien de cela ne demande de saisie en fin d’année. Odie enregistre chaque aller vers Montréal en arrière-plan avec sa date, son trajet et sa distance, et le reçu du stationnement ou du péage s’y ajoute comme dépense, catégorie stationnement ou péage, avec sa photo. Voyez le registre de kilométrage pour travailleur autonome.
Ce que Revenu Québec précise sur les péages
Le guide IN-155 ne nomme pas les péages parmi les frais de véhicule d’un travailleur autonome, pas plus que la page fédérale équivalente. La seule mention explicite des péages chez Revenu Québec vient d’un contexte différent, celui de l’employé qui reçoit une allocation au kilomètre de son employeur. Le guide IN-118 sur les dépenses d’emploi pose une exception précise à la partie 2.2.2 : « Si vous recevez un remboursement pour des frais d’assurance automobile commerciale supplémentaire, ou pour des frais de péage ou de traversier, et que l’allocation que vous recevez ne tient pas compte de ces frais, nous considérerons que cette allocation est raisonnable. » Un employeur peut donc rembourser un péage en plus de l’allocation au kilomètre sans rendre celle-ci imposable, à condition que le taux au kilomètre n’ait pas déjà été calculé en tenant compte de ces frais. Pour la consultante autonome elle-même, rien d’aussi précis n’existe dans le guide IN-155 : le péage de l’A25 reste une dépense raisonnable engagée pour gagner un revenu, au même titre que le stationnement, sans qu’une phrase du guide le dise mot pour mot. Le reçu du péage, conservé avec le trajet qu’il a servi, fait le travail que la phrase ne fait pas. Notre modèle de registre des déplacements a les mêmes colonnes ; Odie les remplit pendant que vous roulez.
Le régime de l’employé
Un employé qui déduit ses frais de véhicule à la ligne 207 avec un TP-59 signé par son employeur suit une règle de stationnement presque identique à celle du travailleur autonome, mais posée séparément dans le guide IN-118 : « Vous pouvez déduire les frais de stationnement qui se rapportent à votre revenu d’emploi. Toutefois, les frais que vous avez payés au lieu d’affaires de votre employeur, tels les frais de stationnement journaliers ou mensuels, sont considérés comme des frais personnels. Par conséquent, ils ne sont pas déductibles. » Le reçu du stationnement chez un client se déduit, celui du lot à côté du bureau habituel de l’employé ne se déduit pas, que l’employé soit salarié ou autonome.
Le registre de la consultante règle la question avant la période des impôts. Dans Odie, le stationnement et le péage restent attachés au trajet qui les a produits, pour que les deux montants qui échappent aux 40 % restent visibles à côté de celui qui n’y échappe pas. Le rapport d’exemple montre la table des dépenses telle que l’application la produit : date, catégorie, montant, note et odomètre.
Questions
Le stationnement chez un client est-il déductible en entier ?
Oui. Le guide IN-155 (partie 6.12.5) rend déductibles les frais de stationnement d’un véhicule utilisé pour l’entreprise, sans pourcentage d’usage commercial : les 1 400 $ de la consultante ne sont pas multipliés par 40 %.
Le stationnement à mon domicile est-il déductible ?
Non, c’est une dépense personnelle, à moins que votre domicile soit votre principal lieu d’affaires.
Les péages sont-ils déductibles pour un travailleur autonome ?
Le guide IN-155 ne nomme pas les péages ; ils restent une dépense raisonnable engagée pour gagner un revenu, et le reçu gardé avec le trajet l’appuie. Dans Odie, ce reçu s’ajoute au trajet comme dépense de catégorie péage, avec sa photo.
Mon employeur peut-il rembourser le péage en plus de l’allocation au kilomètre ?
Oui. Selon le guide IN-118, l’allocation reste raisonnable si le taux au kilomètre ne tient pas déjà compte des frais de péage.
Sources
- ARC : Calcul des frais de véhicule à moteur (T2125)
- Revenu Québec : Guide IN-155, Les revenus d’entreprise ou de profession
- Revenu Québec : Guide IN-118, Les dépenses d’emploi
Chaque chiffre ci-dessus est vérifié contre les sources listées. Comment nous vérifions nos chiffres. Ceci n’est pas un avis fiscal; votre comptable connaît votre situation. Une erreur? Dites-le-nous.